Domain g44.de kaufen?
Wir ziehen mit dem Projekt
g44.de um.
Sind Sie am Kauf der Domain
g44.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain g44.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Cortina Kindersitz für Rio Qibbel Air - Komfort und SicherheitDer Cortina-Kindersitz für den Rio Qibbel Air bietet eine perfekte Kombination aus Komfort, Sicherheit und einfacher Montage. Mit einem leichten Design und einem belüfteten Mesh-Rückenlehnenbezug sorgt dieser Sitz für eine angenehme Fahrt, egal ob auf kurzen Ausflügen oder längeren Reisen. Die fröhlichen Gurte aus Gürtelband bieten zusätzlichen Komfort und Sicherheit für Ihr Kind. Er ist optimal für die Nutzung mit der gemeinsamen Familie und passt perfekt zu den abnehmbaren Fahrradbeuteln CA152014 Kopenhagen. Zudem ist die passende Windschutzscheibe Q880 erhältlich, um Ihren kleinen Passagier vor Wind und Wetter zu schützen. Vertrauen Sie auf Qualität und Sicherheit mit dem Cortina-Kindersitz!98,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
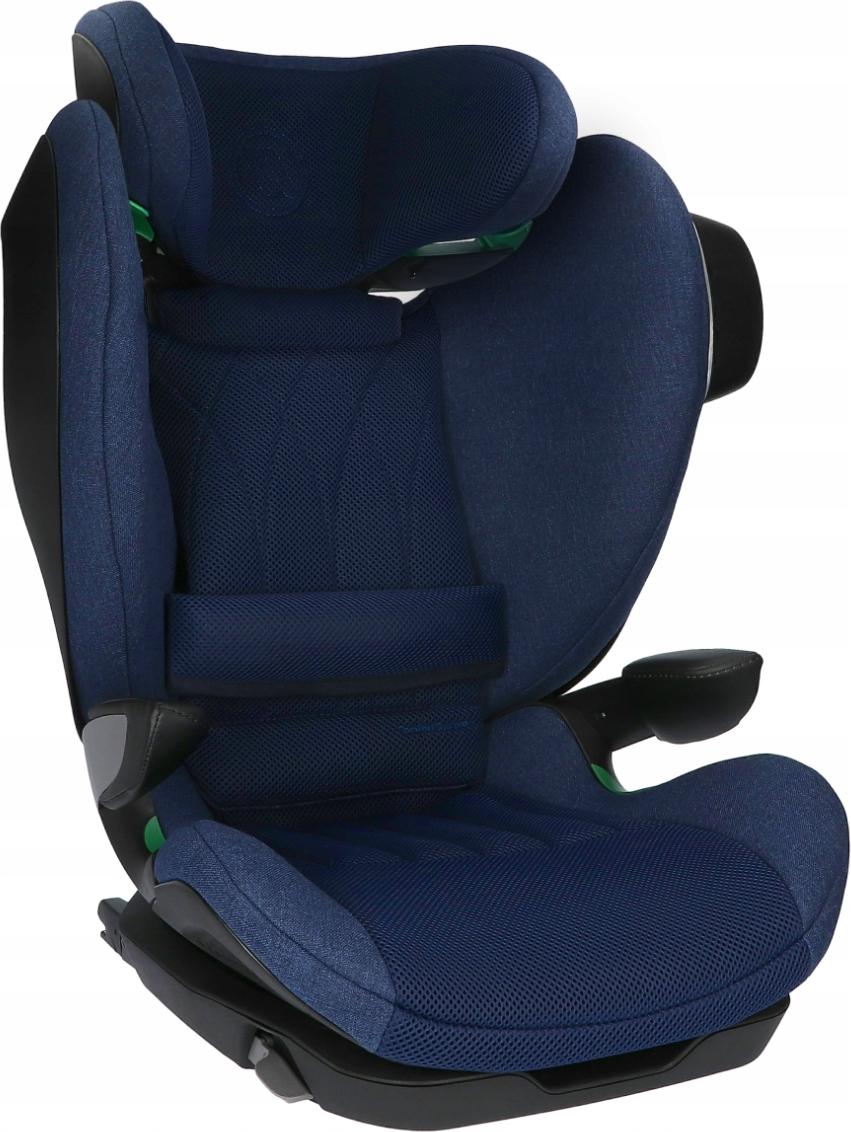
Autokindersitz Avionaut Maxspace Airflow 15-50 Kg Komfort Und SicherheitSicherheit der PremiumklasseEntdecken Sie die neue Linie der Kindersitze - eine Kombination aus Stil, Komfort und zuverlässigem Schutz unterwegs.Für Kinder: 15-50 kg/100-150 cmRichtung: in FahrtrichtungFarbe: Navy (dunkelblau)Hervorragend für lange Reisen Maximale Fürsorge für das KindHohe, verstärkte Seiten mit Seitenaufprallschutzsystem reduzieren die Aufprallkraft im Falle eines Unfalls, und die Gurtführungen sicherstellen die korrekte Position des Sicherheitsgurts an Schulter und Hüfte des Kindes und sorgen so in jeder Situation für Ruhe und Schutz.Avionaut MaxSpace wurde inTests hoch bewertet - ein Beleg für den wirksamen Schutz des Kindes im Falle eines Unfalls. Für Jedes Alter AngepasstDer Avionaut MaxSpace Kindersitz bietet Komfort und Sicherheit in jeder Entwicklungsphase des Kindes. Die verstellbare Kopfstütze passt sich der Körpergröße des Kindes an, und die Möglichkeit, den Sitz in eine Ruheposition zu bringen, macht selbst lange Reisen zu einem Vergnügen. Merkmale, die im443,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
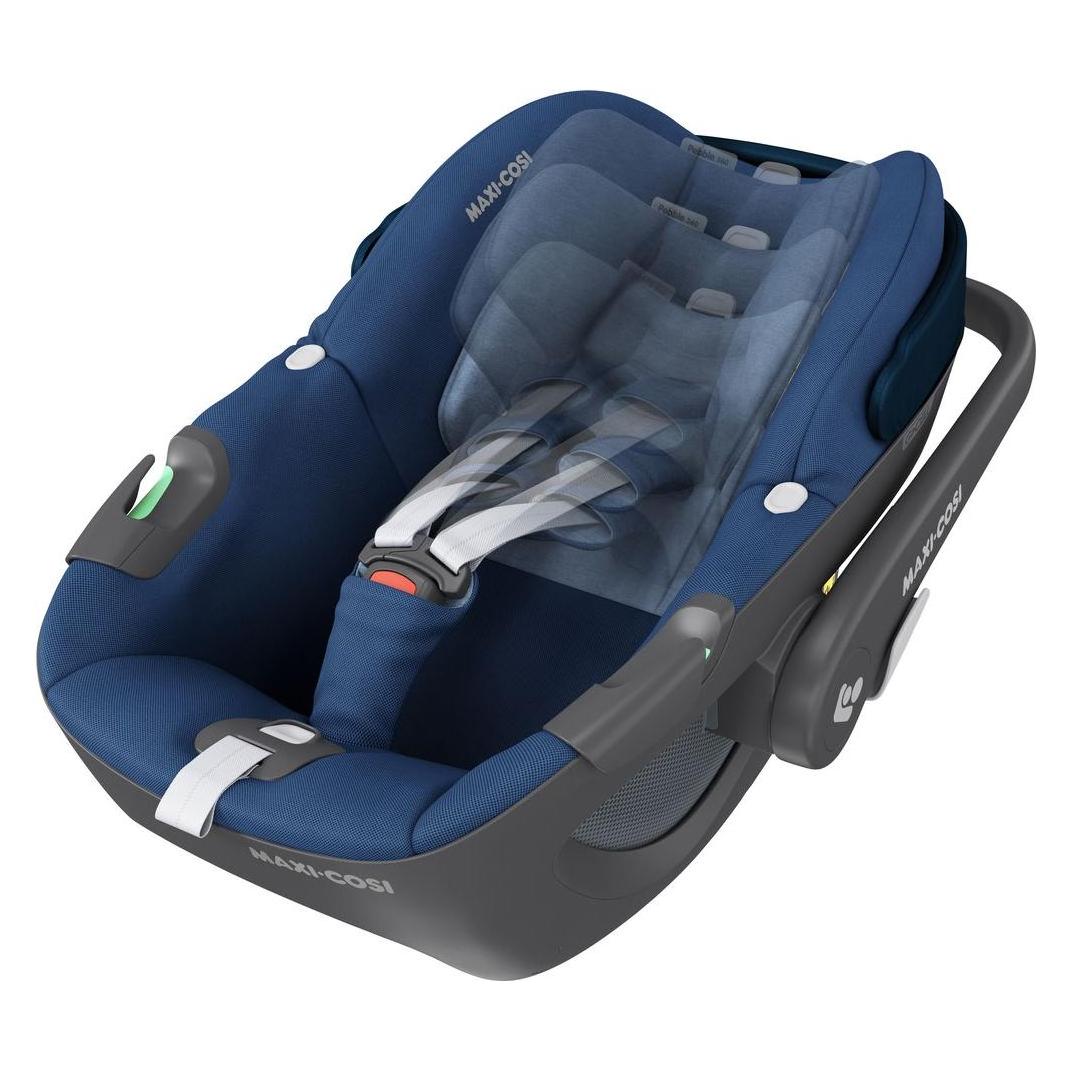
Maxi-Cosi Einzigartige, um 360 ° drehbare Babyschale für höchsten Komfort, maximale Benutzerfreundlichkeit und (Babyschale) (8044720110)Maxi-Cosi Einzigartige, um 360 ° drehbare Babyschale für höchsten Komfort, maximale Benutzerfreundlichkeit und (Babyschale) (8044720110)199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AQUASTIC Omni 50N Schwimmhilfe – Sicherheit und Komfort am Wasser## AQUASTIC OMNI 50N SCHWIMMHILFE – SICHERHEIT UND KOMFORT AM WASSER --- ## AQUASTIC: Catch The Flow Wasser, Bewegung, Freiheit. Die **Marke AQUASTIC** ist die perfekte Wahl **für alle, die ihre Zeit aktiv am Wasser verbringen** und jeden Moment in vollen Zügen genießen möchten. **SUP-Boards für Anfänger und Fortgeschrittene**. Aufblasbare Kajaks. Schwimmhilfen. Wassersportbekleidung und -schuhe. Tauchzubehör. Strandausrüstung. Lass dich vom Wasserabenteuer mitreißen und finde deinen Rhythmus mit der Marke **AQUASTIC**. Entdecke die Produkte, die vom Olympiasieger und vierfachen Weltmeister im Segeln – **Mateusz Kusznierewicz** – empfohlen werden. --- Die **AQUASTIC Omni 50N Schwimmhilfe** vereint **Funktionalität, Komfort und zuverlässigen Schutz**. Sie wurde für Menschen entwickelt, die ihre Zeit aktiv am Wasser verbringen – ideal für **SUP, Kajak, Schlauchboot** oder das **Freizeitschwimmen**. Dank sorgfältig ausgewählter Materialien und einer durchdachten Konstruktion ist sie ein **zuverlässiger Ausrüstungsgegenstand für jeden Wassersportler**. **HOCHWERTIGE MATERIALIEN – LANGLEBIGKEIT UND KOMFORT** Die Weste besteht aus **Neopren (90%) mit einem Zusatz von Polyester (10%)**, was für **Elastizität, Komfort und Verschleißfestigkeit** sorgt. Das Innere ist mit **Polyethylenschaum** gefüllt, der einen angemessenen Auftrieb garantiert, ohne auch nach langem Gebrauch seine Form zu verlieren. **PASSGENAUER SCHNITT – BEWEGUNGSFREIHEIT UND BEQUEMLICHKEIT** Der ergonomische Schnitt der Weste sorgt für **volle Mobilität und Komfort**, selbst bei intensivem Paddeln. Die Konstruktion schränkt die Bewegungsfreiheit nicht ein, was sie ideal für **aktive Wassersportarten** macht. **DIE WAHL DER RICHTIGEN GRÖSSE – DER SCHLÜSSEL ZUR SICHERHEIT** Die Wahl der richtigen Größe ist entscheidend für die Wirksamkeit der Weste: - **XXS (35 N)** – Gewicht 30–40 kg, Brustumfang 65–80 cm - **XS (40 N)** – Gewicht 40–50 kg, Brustumfang 70–85 cm - **S (40 N)** – Gewicht 50–60 kg, Brustumfang 80–95 cm - **M (45 N)** – Gewicht 60–70 kg, Brustumfang 85–105 cm - **L (50 N)** – Gewicht 70–90 kg, Brustumfang 95–115 cm - **XL (50 N)** – Gewicht >90 kg, Brustumfang 105–130 cm **SICHERHEITSNORM – EN ISO 12402-5** Die Weste entspricht der europäischen Norm **EN ISO 12402-5**, was bedeutet, dass sie einen **Auftrieb von 50 N** bietet und als **Schwimmhilfe** zur Unterstützung des Überwasserhaltens verwendet werden kann. **VERWENDUNGSZWECK – IDEAL FÜR WASSERSPORT** Das Modell Omni eignet sich hervorragend zum **SUP-Board-Fahren, Kajak- und Schlauchbootfahren oder für den Einsatz auf dem See**. Der universelle Schnitt und die Verfügbarkeit in vielen Größen machen dieses Produkt **für jeden geeignet – unabhängig vom Leistungsniveau**. **PFLEGEHINWEISE – FÜR EINE LÄNGERE LEBENSDAUER DES PRODUKTS** - **Nicht bleichen oder chlorieren** - **Nicht im Trockner trocknen** - **Nicht bügeln** - **Nicht chemisch reinigen** **WARNHINWEISE – SCHWIMMHILFE, KEINE RETTUNGSWESTE** Eine Schwimmhilfe **ersetzt keine Rettungsweste**. Sie unterstützt den Benutzer beim Überwasserhalten, bietet jedoch **keine vollständige Sicherheit**. Eine unsachgemäße Verwendung oder die falsche Größe können ihre Wirksamkeit verringern. **Kinder sollten immer unter Aufsicht von Erwachsenen stehen**. **DIE WICHTIGSTEN SICHERHEITSREGELN:** - Wählen Sie die richtige Größe - Lesen Sie die Gebrauchsanweisung aufmerksam durch - Überprüfen Sie regelmäßig den Zustand der Weste - Seien Sie sich der Grenzen der Ausrüstung bewusst **TECHNISCHE DATEN:** - **Modell/Produktcode:** Omni 50N AQS-B5I064-BK - **Marke:** AQUASTIC - **Hauptfarbe:** Schwarz - **Größe:** M - **Auftrieb:** 45 N - **Typ:** Schwimmhilfen - **Material:** Neopren, Polyester, Polyethylen - **Zusammensetzung:** 90% Neopren, 10% Polyester / 100% Polyethylen - **Normen, Zertifikate:** EN ISO 12402-5 - **Saison:** Ganzjährig - **Sportart:** Wassersport - **Geschlecht:** Damen, Herren - **Herkunftsland der Marke:** Polen - **Code:** 2000151128 - **EAN (GTIN):** 5904823456844 - **Hersteller:** BRANDSLAB SP. Z O.O., Wrocławska 17B, lok. 15-16, 65-427 Zielona Góra, POLEN - **Kontakt:** contact@brandslab.pl30,99 €*Versand: 4,89 €Sichere Weiterleitung zum Anbieter
-
Cortina Kindersitz für Rio Qibbel Air - Komfort und SicherheitDer Cortina-Kindersitz für den Rio Qibbel Air bietet eine perfekte Kombination aus Komfort, Sicherheit und einfacher Montage. Mit einem leichten Design und einem belüfteten Mesh-Rückenlehnenbezug sorgt dieser Sitz für eine angenehme Fahrt, egal ob auf kurzen Ausflügen oder längeren Reisen. Die fröhlichen Gurte aus Gürtelband bieten zusätzlichen Komfort und Sicherheit für Ihr Kind. Er ist optimal für die Nutzung mit der gemeinsamen Familie und passt perfekt zu den abnehmbaren Fahrradbeuteln CA152014 Kopenhagen. Zudem ist die passende Windschutzscheibe Q880 erhältlich, um Ihren kleinen Passagier vor Wind und Wetter zu schützen. Vertrauen Sie auf Qualität und Sicherheit mit dem Cortina-Kindersitz!98,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Autokindersitz Avionaut Maxspace Airflow 15-50 Kg Komfort Und SicherheitSicherheit der PremiumklasseEntdecken Sie die neue Linie der Kindersitze - eine Kombination aus Stil, Komfort und zuverlässigem Schutz unterwegs.Für Kinder: 15-50 kg/100-150 cmRichtung: in FahrtrichtungFarbe: Navy (dunkelblau)Hervorragend für lange Reisen Maximale Fürsorge für das KindHohe, verstärkte Seiten mit Seitenaufprallschutzsystem reduzieren die Aufprallkraft im Falle eines Unfalls, und die Gurtführungen sicherstellen die korrekte Position des Sicherheitsgurts an Schulter und Hüfte des Kindes und sorgen so in jeder Situation für Ruhe und Schutz.Avionaut MaxSpace wurde inTests hoch bewertet - ein Beleg für den wirksamen Schutz des Kindes im Falle eines Unfalls. Für Jedes Alter AngepasstDer Avionaut MaxSpace Kindersitz bietet Komfort und Sicherheit in jeder Entwicklungsphase des Kindes. Die verstellbare Kopfstütze passt sich der Körpergröße des Kindes an, und die Möglichkeit, den Sitz in eine Ruheposition zu bringen, macht selbst lange Reisen zu einem Vergnügen. Merkmale, die im443,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
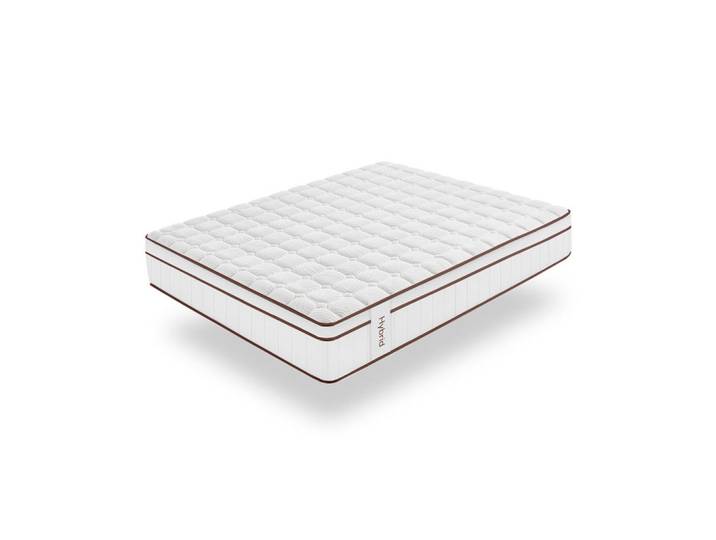
Matratze, Weiß, 150x200 cm, Textil, Hybrid-Technologie, Komfort, MooniaMoonia Matratze, Weiß, Rechteckig, 150x200 cm, Schlafzimmer, Matratzen Shop, Matratzen, Taschenfederkernmatratzen. Die Matratze Hybrid verfügt über unterschiedliche, druckpunktfreie Multizonen, die Ihnen einen erholsamen Schlaf und ein energiegeladenes Aufwachen für den nächsten Tag ermöglichen. Das 12 cm dicke Mehrschichtsystem aus viskoelastischen, viscoft- und Biotherm-Fasern sorgt für eine fortschrittliche und gleichmäßige Unterstützung. Hybrid-Technologie: Das mehrschichtige System in Verbindung mit den Core Spring-Taschenfedern bietet eine individuelle und differenzierte Anpassungsfähigkeit. Jede Taschenfeder wirkt unabhängig voneinander und sorgt für ein perfektes Gleichgewicht. Darüber hinaus sorgt es für eine angemessene Unterstützung und optimale Atmungsaktivität während der Ruhephasen. Es verhilft zu einer natürlichen Haltung der Wirbelsäule: besonders empfehlenswert für Personen, die unter Lenden-, Muskel- oder Gelenkbeschwerden leiden. Garantiert eine optimale Unabhängigkeit des Bettes: Auf diese Weise werden Sie die Bewegungen der Person, mit der Sie schlafen, nicht bemerken, so dass die Qualität Ihres Schlafes nicht beeinträchtigt wird. Technische Daten: Dicke: +/- 30 cm Hybridmatratze: Taschenfedern und Viskoelastik Viskoelastik + SuperSoft Foam + Todotherm-Fasern: 12 cm 150 unabhängige Taschenfedern m2 Pression Care System: Multizonen zur Entspannung Nicht verformbar, anatomisch und ergonomisch: Verstärkung der Lendenwirbelsäule, bessere Körperhaltung, weniger Schmerzen. Sanitized, Anti-Milben, Anti-Allergie und antibakterielle Behandlung. FlowSpring Anti-Feuchtigkeitssystem: Thermoregulierbar Lange Haltbarkeit 10 Jahre Qualitätssystem Oeko-Tex® Zertifizierung Europäische Zertifizierung 100% Zufriedenheitsgarantie 3 Jahre Garantie Hergestellt in Spanien Das Produkt wird vakuumgerollt geliefert und muss vor dem Gebrauch 24 Stunden auf einer glatten Oberfläche ruhen. Breite: 150 cm Tiefe: 200 cm Höhe: cm cm cm cm Farbe:Weiß Material:Textil Form:Rechteckig469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.